
ISO 14001:2026 — Changements clés et exigences de transition pour les organisations certifiées
L’ISO 14001:2026 est une révision modérée plutôt qu’une réécriture complète.
Elle renforce toutefois les attentes autour de l’analyse du contexte — y compris le climat et des conditions environnementales plus larges comme la biodiversité — ainsi que la planification des risques et opportunités, la gestion du changement et la réflexion cycle de vie.
Le libellé révisé et l’alignement sur la structure harmonisée ISO visent à renforcer cohérence, traçabilité et pertinence environnementale entre les systèmes de management.
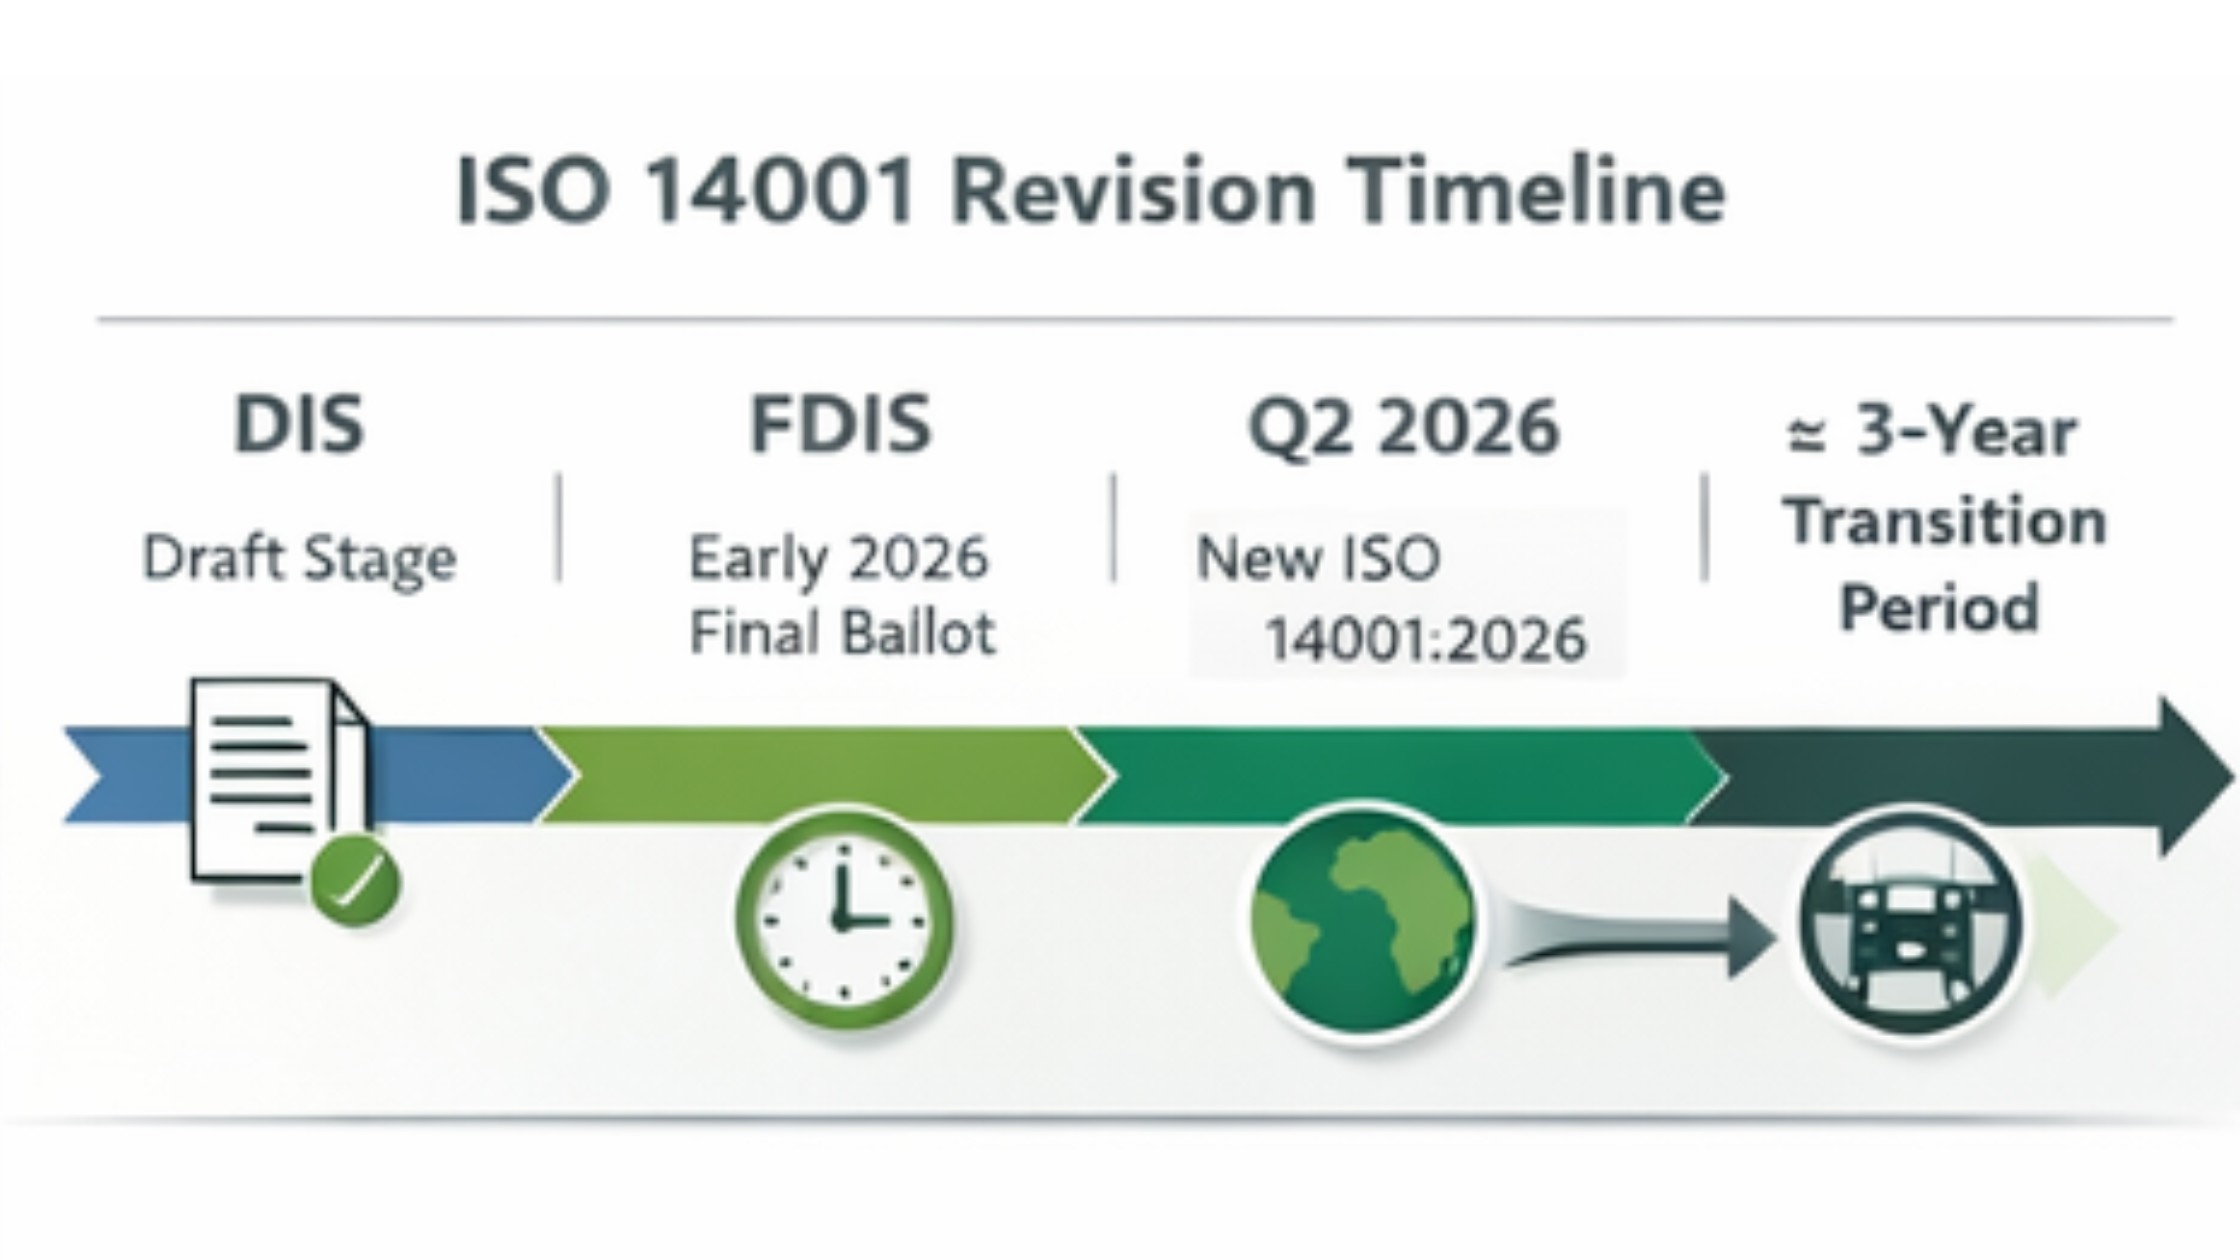
L’ISO indique que l’édition révisée devrait être publiée en avril 2026 et remplacer l’ISO 14001:2015 après la période de transition définie.
Où en sommes-nous dans le cycle de révision ISO 14001 ? Pourquoi c’est important
Début 2026, l’ISO 14001 a atteint le stade FDIS (Final Draft International Standard). Le travail technique est effectivement achevé ; la norme est en cours d’approbation finale par les membres nationaux de l’ISO. Sauf objection inattendue, la publication est attendue vers avril 2026.
Pour les organisations, ce calendrier n’est pas neutre. Une fois la norme publiée, les organismes de certification ouvriront formellement la période de transition, d’environ trois ans selon les pratiques habituelles de l’IAF. Les organisations qui attendent la dernière année subissent souvent une pression évitable : disponibilité limitée des auditeurs, fermetures d’écarts précipitées et changements mal ancrés.
Les transitions les plus efficaces commencent tôt, pendant les cycles de surveillance habituels, pour intégrer les évolutions naturellement au SME plutôt que comme exercice de conformité de dernière minute.
Note : les organisations certifiées ISO 14001:2015 devront transitionner vers ISO 14001:2026 dans le délai défini pour maintenir la validité de leur certification.
Ce que beaucoup ont déjà manqué : l’amendement climat 2024
Avant même d’aborder l’ISO 14001:2026, la norme a déjà évolué. En 2024, l’ISO et l’IAF ont publié un amendement climat formel applicable aux principaux systèmes de management.
Cet amendement introduit des attentes explicites dans deux clauses fondamentales : déterminer si le changement climatique est un enjeu pertinent dans le contexte de l’organisation, et reconnaître que les parties intéressées peuvent avoir des exigences liées au climat.
Ce qui change n’est pas l’obligation de « gérer le climat » en soi, mais l’obligation de le considérer explicitement et de justifier les conclusions. En pratique, cela influence déjà les audits : les auditeurs attendent des preuves que le climat a été analysé consciemment dans le cadre du contexte et des parties intéressées, même lorsque l’organisation conclut qu’il n’est pas un enjeu majeur.
Ce qui change vraiment dans l’ISO 14001:2026
Une compréhension plus large et exigeante du « contexte »
Le contexte ne se limite plus à l’environnement réglementaire immédiat. Climat, biodiversité, stress hydrique, circularité et conditions environnementales évolutives doivent être examinés de façon structurée et documentée.
Des attentes plus claires pour les risques et opportunités
La planification doit relier enjeux environnementaux, risques, opportunités et actions du SME — avec une traçabilité que l’auditeur peut suivre du diagnostic à l’action.
Planification des changements : de l’implicite à l’explicite
Les modifications significatives du SME (processus, périmètre, technologies) doivent être anticipées, évaluées et maîtrisées — pas seulement gérées après coup.
Perspective cycle de vie renforcée
L’organisation doit considérer les impacts environnementaux sur le cycle de vie là où c’est pertinent — approvisionnement, utilisation, fin de vie — et intégrer cette logique dans ses objectifs et indicateurs.
Meilleur alignement avec la structure harmonisée ISO
La cohérence avec ISO 9001, ISO 45001 et d’autres SMS facilite les audits intégrés et le dialogue avec les parties intéressées sur la durabilité au sens large.
Comment aborder la transition quand on est déjà certifié
- Analyse d’écarts — comparer SME actuel vs exigences 2026 (et amendement climat 2024).
- Prioriser les clauses à fort impact audit — contexte, risques/opportunités, changements, cycle de vie.
- Mettre à jour preuves et enregistrements — pas seulement les procédures.
- Former les équipes et les auditeurs internes sur les nouvelles attentes.
- Planifier la transition avec l’organisme certificateur dès la publication officielle.
Ce qui fonctionne en audit : exemples pratiques
- Registre de contexte incluant une ligne « climat » avec justification documentée.
- Matrice risques/opportunités liée aux objectifs environnementaux et aux programmes d’action.
- Procédure de gestion du changement appliquée à un projet réel (nouveau site, nouveau fournisseur critique).
- Analyse cycle de vie simplifiée mais traçable pour un produit ou service clé.
Non-conformités de transition typiques — et comment les éviter
- Déclarations génériques sur le climat sans analyse ni justification.
- Procédures mises à jour mais pratiques terrain inchangées.
- Risques listés sans lien avec les enjeux environnementaux réels.
- Absence de preuve sur la prise en compte du cycle de vie.
Pourquoi cette révision dépasse la certification
L’ISO 14001:2026 rapproche le SME environnemental des attentes CSRD, VSME et supply chain : contexte élargi, données traçables, gouvernance des changements. Un SME robuste facilite les réponses aux questionnaires clients et la préparation au reporting durabilité.
Quick wins de transition (sans sur-ingénierie)
- Compléter le registre de contexte et des parties intéressées (climat inclus).
- Relier un risque environnemental prioritaire à un objectif mesurable.
- Documenter une décision de changement récente selon la nouvelle logique.
ISO 14001:2026 comme pont entre SMS et reporting durabilité
Les organisations qui utilisent déjà ISO 9001 / 14001 / 45001 disposent d’une base pour structurer données, contrôles et amélioration continue — atouts directement réutilisables pour ESRS et VSME. La transition 2026 est l’occasion d’aligner environnement, qualité et durabilité sur un même récit.
PME et reporting durabilité : découvrez nos questionnaires ESG PME ou contactez-nous.